Domain modellauto-lkw.de kaufen?
Wir ziehen mit dem Projekt
modellauto-lkw.de um.
Sind Sie am Kauf der Domain
modellauto-lkw.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain modellauto-lkw.de kaufen?
Wer darf Gewinnermittlung erstellen?
Wer darf Gewinnermittlung erstellen? Die Gewinnermittlung darf grundsätzlich von jedem Unternehmer oder Selbstständigen erstellt werden, der Einkünfte aus Gewerbebetrieb erzielt. Dabei ist es wichtig, dass die Gewinnermittlung den gesetzlichen Vorschriften entspricht und ordnungsgemäß durchgeführt wird. Oftmals wird die Gewinnermittlung jedoch von Steuerberatern oder Buchhaltern erstellt, um sicherzustellen, dass alle steuerlichen Aspekte berücksichtigt werden. Letztendlich ist es wichtig, dass die Gewinnermittlung korrekt und nachvollziehbar ist, um mögliche steuerliche Konsequenzen zu vermeiden. **
Welche Gewinnermittlung bei Kleingewerbe?
Die Gewinnermittlung bei Kleingewerbe kann auf verschiedene Arten erfolgen. Eine Möglichkeit ist die Einnahmen-Überschuss-Rechnung (EÜR), bei der die Betriebseinnahmen den Betriebsausgaben gegenübergestellt werden. Eine andere Möglichkeit ist die Gewinnermittlung durch Bilanzierung, bei der eine Bilanz erstellt wird, um den Gewinn zu ermitteln. Zudem kann auch die Pauschalierung der Gewinne in Betracht gezogen werden, bei der ein pauschaler Gewinn angesetzt wird. Welche Methode für das Kleingewerbe am besten geeignet ist, hängt von verschiedenen Faktoren wie Umsatzhöhe, Komplexität des Geschäfts und steuerlichen Vorteilen ab. Es empfiehlt sich daher, sich von einem Steuerberater oder einem Fachmann beraten zu lassen, um die passende Gewinnermittlungsmethode für das Kleingewerbe zu wählen. **
Ähnliche Suchbegriffe für Gewinnermittlung
Top-Angebote
Produkte zum Begriff Gewinnermittlung:
-
siku Fahrzeug 3731 US-Schulbus, aus Metall/Kunststoff, Maßstab 1:55Bus im Maßstab 1:55 und Größe 19,7 x 5,8 x 5,9 cm Türen und Motorhaube zum Öffnen, ausklappbares Stoppschild Gummireifen mit sehr guten Rolleigenschaften Detailgetreues, robustes und stabiles Modell dank Metallkarosserie Kombinationsmöglichkeiten innerhalb der siku-Spielwelt Merkmale: Ausführung: manuell Fahrzeugtyp: Bus Maßstab: 1:55 Altersempfehlung: ab 3 Jahre Warnhinweise: Hinweis: ACHTUNG! Für Kinder unter 3 Jahren nicht geeignet. Erstickungsgefahr wegen verschluckbarer Kleinteile.24,73 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
siku Fahrzeug 4870 Jeep Wrangler, aus Metall/Kunststoff, Maßstab 1:32Jeep im Maßstab 1:32 und Größe 13 x 6,1 x 5,8 cm Gefederte Achsen, lenkbare Vorderachse, geländegängige Gummireifen Türen und Motorhaube zum Öffnen, Anhängerkupplung Detailgetreues, robustes und stabiles Modell dank Metallkarosserie Kombinationsmöglichkeiten innerhalb der siku-Spielwelt Merkmale: Ausführung: manuell Fahrzeugtyp: Auto Fahrzeugmarke: Jeep Wrangler Maßstab: 1:32 Altersempfehlung: ab 6 Jahre Warnhinweise: Hinweis: ACHTUNG! Für Kinder unter 3 Jahren nicht geeignet. Erstickungsgefahr wegen verschluckbarer Kleinteile.20,48 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
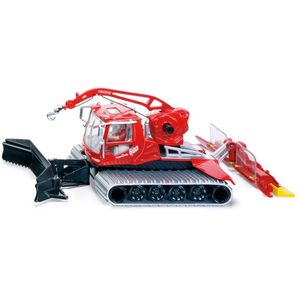
siku Fahrzeug 4914 Pistenbully 600, aus Metall/Kunststoff, Maßstab 1:50Pistenraupe in der Größe 19,5 x 12,3 x 10,3 cm Raupenantrieb mit großen Gummiketten Frontschieber heb- und schwenkbar, bewegliche Heckfräse Drehbare Lastenwinde mit beweglicherm Arm, Seilwinde wird per Drehrad betätigt Detailgetreues, robustes und stabiles Modell dank Metallkarosserie Kombinationsmöglichkeiten innerhalb der siku-Spielwelt Merkmale: Ausführung: manuell Fahrzeugtyp: Pistenraupe, Winterdienst Fahrzeugmarke: Pistenbully Maßstab: 1:50 Altersempfehlung: ab 3 Jahre Warnhinweise: Hinweis: ACHTUNG! Für Kinder unter 3 Jahren nicht geeignet. Erstickungsgefahr wegen verschluckbarer Kleinteile.30,35 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
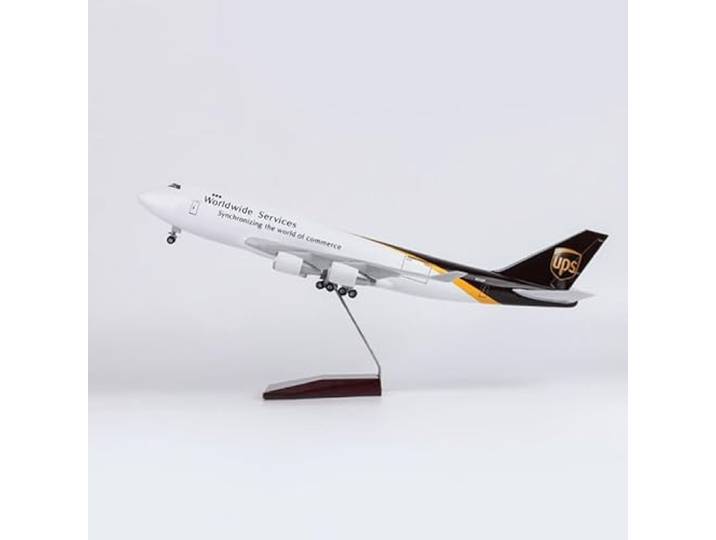
AirModels UPS Boeing 747 1/150 Maßstab Harz Modell Flugzeug Spielzeug Sammlerstück GeschenkAirModels UPS Boeing 747 1/150 Maßstab Harz Modell Flugzeug Spielzeug Sammlerstück Geschenk. Abnehmbares und rotierendes Fahrwerk: Mit drehbarem Fahrwerk aus Gummi, das leicht abgenommen oder befestigt werden kann, um verschiedene Anzeigeoptionen nach Ihren Wünschen zu erhalten Premium-Präsentationsständer: Enthält einen stabilen Metallständer mit einer Kunststoffbasis im Mahagoniholz-Stil für eine erhöhte Präsentation in jeder Umgebung Hergestellt aus hochwertigem Harz und robustem ABS-Kunststoff, bietet außergewöhnliche Festigkeit und Langlebigkeit mit einem soliden, schweren und hochwertigen Gefühl. Sammlermodell, das auch fantastische Geschenke für alle Luftfahrt-Enthusiasten, Kabinenpersonal, Piloten, Fluggesellschaften und viele mehr ist! Farbe:Ups134,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer muss eine Gewinnermittlung machen?
Wer muss eine Gewinnermittlung machen? Eine Gewinnermittlung muss von Unternehmern durchgeführt werden, die ihren Gewinn nach den Vorschriften des Einkommensteuergesetzes ermitteln müssen. Dazu gehören beispielsweise Einzelunternehmer, Personengesellschaften wie GbR oder OHG sowie Kapitalgesellschaften wie GmbH oder AG. Die Gewinnermittlung dient dazu, den steuerpflichtigen Gewinn des Unternehmens zu ermitteln und somit die Grundlage für die Berechnung der Einkommensteuer zu schaffen. Es ist wichtig, dass die Gewinnermittlung ordnungsgemäß und nach den gesetzlichen Vorgaben durchgeführt wird, um steuerliche Konsequenzen zu vermeiden. Daher sollten Unternehmer sich im Zweifelsfall von einem Steuerberater oder einer Steuerberaterin beraten lassen. **
-
Wie macht man eine Gewinnermittlung?
Um eine Gewinnermittlung durchzuführen, müssen zunächst alle Einnahmen und Ausgaben des Unternehmens erfasst werden. Dazu gehören beispielsweise Umsatzerlöse, Betriebskosten, Personalkosten und Abschreibungen. Anschließend werden die Gesamteinnahmen von den Gesamtausgaben abgezogen, um den Gewinn oder Verlust des Unternehmens zu ermitteln. Es ist wichtig, alle steuerlichen Vorschriften und Richtlinien zu beachten, um eine korrekte Gewinnermittlung durchzuführen. Am Ende des Geschäftsjahres wird die Gewinnermittlung in der Regel in der Bilanz und der Gewinn- und Verlustrechnung dokumentiert. **
-
Wie erstelle ich eine Gewinnermittlung?
Um eine Gewinnermittlung zu erstellen, müssen zunächst alle Einnahmen und Ausgaben des Unternehmens erfasst werden. Dazu gehören beispielsweise Umsatzerlöse, Betriebskosten, Personalkosten und Abschreibungen. Anschließend werden die Einnahmen von den Ausgaben abgezogen, um den Gewinn oder Verlust zu ermitteln. Es ist wichtig, alle relevanten steuerlichen Vorschriften zu beachten und die Gewinnermittlung korrekt zu dokumentieren. Eine genaue Buchführung und regelmäßige Überprüfung der Zahlen sind entscheidend für eine zuverlässige Gewinnermittlung. **
-
Wann muss ich eine Gewinnermittlung machen?
Eine Gewinnermittlung muss in der Regel einmal im Jahr gemacht werden, um den Gewinn oder Verlust eines Unternehmens für das abgelaufene Geschäftsjahr zu ermitteln. Dies ist notwendig, um die Steuerpflicht des Unternehmens festzustellen und die entsprechenden Steuererklärungen abzugeben. Die Gewinnermittlung dient auch dazu, die wirtschaftliche Situation des Unternehmens zu analysieren und Entscheidungen für die Zukunft zu treffen. Es gibt verschiedene Methoden der Gewinnermittlung, wie z.B. die Einnahmen-Überschuss-Rechnung oder die Bilanzierung nach handelsrechtlichen Vorschriften. Es ist wichtig, die gesetzlichen Fristen für die Abgabe der Steuererklärungen einzuhalten, um mögliche Sanktionen zu vermeiden. **
Wie beeinflusst die Gewinnermittlung die steuerliche Belastung von Unternehmen und welche Methoden können zur Gewinnermittlung angewendet werden?
Die Gewinnermittlung beeinflusst die steuerliche Belastung von Unternehmen, da sie die Grundlage für die Berechnung der Steuern bildet. Je nachdem, welche Methode zur Gewinnermittlung angewendet wird, kann die steuerliche Belastung variieren. Zu den gängigen Methoden der Gewinnermittlung gehören die Einnahmen-Überschuss-Rechnung, die Bilanzierung und die Gewinn- und Verlustrechnung. Unternehmen können die für sie günstigste Methode wählen, um ihre steuerliche Belastung zu optimieren. **
Wann Gewinnermittlung nach 4 Abs 3 EStG?
Die Gewinnermittlung nach § 4 Abs. 3 EStG erfolgt in der Regel am Ende des Geschäftsjahres, also zum Bilanzstichtag. Dabei werden alle betrieblichen Erträge und Aufwendungen berücksichtigt, um den Gewinn des Unternehmens zu ermitteln. Dieser Gewinn bildet die Grundlage für die Besteuerung des Unternehmens. Es ist wichtig, dass die Gewinnermittlung ordnungsgemäß und nach den gesetzlichen Vorschriften erfolgt, um steuerliche Konsequenzen zu vermeiden. Unternehmen sollten daher ihre Gewinnermittlung sorgfältig dokumentieren und gegebenenfalls von einem Steuerberater prüfen lassen. **
Top-Angebote
Produkte zum Begriff Gewinnermittlung:
-
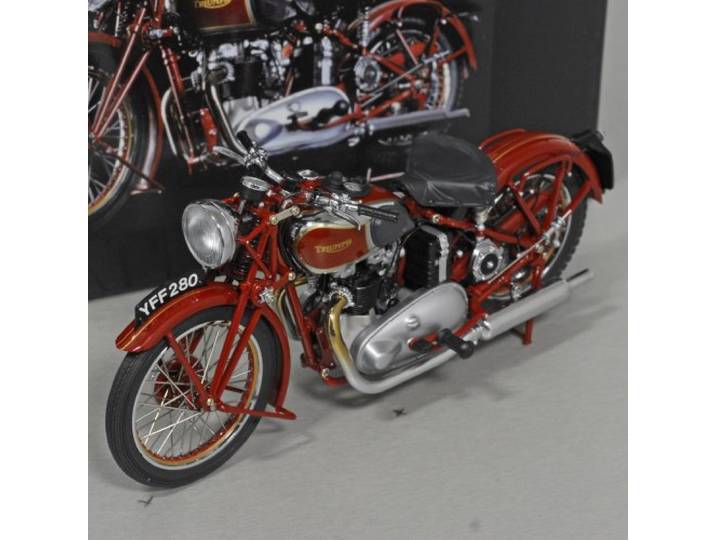
Minichamps 122133700 - Triumph Speed Twin Red 1939 - maßstab 1/12 - Sammlerstück MiniaturMinichamps 122133700 - Triumph Speed Twin Red 1939 - maßstab 1/12 - Sammlerstück Miniatur. Maßstab: 1/12\nModell: Triumph Speed Twin Red 1939\nMaterial: Metall\nSammlungsmodell\nHersteller: Minichamps Farbe:Rot189,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
siku Fahrzeug 1841 Feuerwehr Drehleiter, aus Metall/Kunststoff, Maßstab 1:87Drehleiter im Maßstab 1:87 und Größe 16,1 x 3 x 16 cm Rettungskorb ist ausfahrbar und um 360° drehbar Ausziehbare Stützen für erhöhte Standfestigkeit Detailgetreues, robustes und stabiles Modell dank Metallkarosserie Gummireifen mit sehr guten Rolleigenschaften Kombinationsmöglichkeiten innerhalb der siku-Spielwelt Merkmale: Ausführung: manuell Fahrzeugtyp: Feuerwehr Maßstab: 1:87 Altersempfehlung: ab 3 Jahre Warnhinweise: Hinweis: ACHTUNG! Für Kinder unter 3 Jahren nicht geeignet. Erstickungsgefahr wegen verschluckbarer Kleinteile.15,98 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
siku Fahrzeug 3731 US-Schulbus, aus Metall/Kunststoff, Maßstab 1:55Bus im Maßstab 1:55 und Größe 19,7 x 5,8 x 5,9 cm Türen und Motorhaube zum Öffnen, ausklappbares Stoppschild Gummireifen mit sehr guten Rolleigenschaften Detailgetreues, robustes und stabiles Modell dank Metallkarosserie Kombinationsmöglichkeiten innerhalb der siku-Spielwelt Merkmale: Ausführung: manuell Fahrzeugtyp: Bus Maßstab: 1:55 Altersempfehlung: ab 3 Jahre Warnhinweise: Hinweis: ACHTUNG! Für Kinder unter 3 Jahren nicht geeignet. Erstickungsgefahr wegen verschluckbarer Kleinteile.24,73 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
siku Fahrzeug 4870 Jeep Wrangler, aus Metall/Kunststoff, Maßstab 1:32Jeep im Maßstab 1:32 und Größe 13 x 6,1 x 5,8 cm Gefederte Achsen, lenkbare Vorderachse, geländegängige Gummireifen Türen und Motorhaube zum Öffnen, Anhängerkupplung Detailgetreues, robustes und stabiles Modell dank Metallkarosserie Kombinationsmöglichkeiten innerhalb der siku-Spielwelt Merkmale: Ausführung: manuell Fahrzeugtyp: Auto Fahrzeugmarke: Jeep Wrangler Maßstab: 1:32 Altersempfehlung: ab 6 Jahre Warnhinweise: Hinweis: ACHTUNG! Für Kinder unter 3 Jahren nicht geeignet. Erstickungsgefahr wegen verschluckbarer Kleinteile.20,48 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Wer darf Gewinnermittlung erstellen?
Wer darf Gewinnermittlung erstellen? Die Gewinnermittlung darf grundsätzlich von jedem Unternehmer oder Selbstständigen erstellt werden, der Einkünfte aus Gewerbebetrieb erzielt. Dabei ist es wichtig, dass die Gewinnermittlung den gesetzlichen Vorschriften entspricht und ordnungsgemäß durchgeführt wird. Oftmals wird die Gewinnermittlung jedoch von Steuerberatern oder Buchhaltern erstellt, um sicherzustellen, dass alle steuerlichen Aspekte berücksichtigt werden. Letztendlich ist es wichtig, dass die Gewinnermittlung korrekt und nachvollziehbar ist, um mögliche steuerliche Konsequenzen zu vermeiden. **
-
Welche Gewinnermittlung bei Kleingewerbe?
Die Gewinnermittlung bei Kleingewerbe kann auf verschiedene Arten erfolgen. Eine Möglichkeit ist die Einnahmen-Überschuss-Rechnung (EÜR), bei der die Betriebseinnahmen den Betriebsausgaben gegenübergestellt werden. Eine andere Möglichkeit ist die Gewinnermittlung durch Bilanzierung, bei der eine Bilanz erstellt wird, um den Gewinn zu ermitteln. Zudem kann auch die Pauschalierung der Gewinne in Betracht gezogen werden, bei der ein pauschaler Gewinn angesetzt wird. Welche Methode für das Kleingewerbe am besten geeignet ist, hängt von verschiedenen Faktoren wie Umsatzhöhe, Komplexität des Geschäfts und steuerlichen Vorteilen ab. Es empfiehlt sich daher, sich von einem Steuerberater oder einem Fachmann beraten zu lassen, um die passende Gewinnermittlungsmethode für das Kleingewerbe zu wählen. **
-
Wer muss eine Gewinnermittlung machen?
Wer muss eine Gewinnermittlung machen? Eine Gewinnermittlung muss von Unternehmern durchgeführt werden, die ihren Gewinn nach den Vorschriften des Einkommensteuergesetzes ermitteln müssen. Dazu gehören beispielsweise Einzelunternehmer, Personengesellschaften wie GbR oder OHG sowie Kapitalgesellschaften wie GmbH oder AG. Die Gewinnermittlung dient dazu, den steuerpflichtigen Gewinn des Unternehmens zu ermitteln und somit die Grundlage für die Berechnung der Einkommensteuer zu schaffen. Es ist wichtig, dass die Gewinnermittlung ordnungsgemäß und nach den gesetzlichen Vorgaben durchgeführt wird, um steuerliche Konsequenzen zu vermeiden. Daher sollten Unternehmer sich im Zweifelsfall von einem Steuerberater oder einer Steuerberaterin beraten lassen. **
-
Wie macht man eine Gewinnermittlung?
Um eine Gewinnermittlung durchzuführen, müssen zunächst alle Einnahmen und Ausgaben des Unternehmens erfasst werden. Dazu gehören beispielsweise Umsatzerlöse, Betriebskosten, Personalkosten und Abschreibungen. Anschließend werden die Gesamteinnahmen von den Gesamtausgaben abgezogen, um den Gewinn oder Verlust des Unternehmens zu ermitteln. Es ist wichtig, alle steuerlichen Vorschriften und Richtlinien zu beachten, um eine korrekte Gewinnermittlung durchzuführen. Am Ende des Geschäftsjahres wird die Gewinnermittlung in der Regel in der Bilanz und der Gewinn- und Verlustrechnung dokumentiert. **
Ähnliche Suchbegriffe für Gewinnermittlung
-
siku Fahrzeug 4914 Pistenbully 600, aus Metall/Kunststoff, Maßstab 1:50Pistenraupe in der Größe 19,5 x 12,3 x 10,3 cm Raupenantrieb mit großen Gummiketten Frontschieber heb- und schwenkbar, bewegliche Heckfräse Drehbare Lastenwinde mit beweglicherm Arm, Seilwinde wird per Drehrad betätigt Detailgetreues, robustes und stabiles Modell dank Metallkarosserie Kombinationsmöglichkeiten innerhalb der siku-Spielwelt Merkmale: Ausführung: manuell Fahrzeugtyp: Pistenraupe, Winterdienst Fahrzeugmarke: Pistenbully Maßstab: 1:50 Altersempfehlung: ab 3 Jahre Warnhinweise: Hinweis: ACHTUNG! Für Kinder unter 3 Jahren nicht geeignet. Erstickungsgefahr wegen verschluckbarer Kleinteile.30,35 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
AirModels UPS Boeing 747 1/150 Maßstab Harz Modell Flugzeug Spielzeug Sammlerstück GeschenkAirModels UPS Boeing 747 1/150 Maßstab Harz Modell Flugzeug Spielzeug Sammlerstück Geschenk. Abnehmbares und rotierendes Fahrwerk: Mit drehbarem Fahrwerk aus Gummi, das leicht abgenommen oder befestigt werden kann, um verschiedene Anzeigeoptionen nach Ihren Wünschen zu erhalten Premium-Präsentationsständer: Enthält einen stabilen Metallständer mit einer Kunststoffbasis im Mahagoniholz-Stil für eine erhöhte Präsentation in jeder Umgebung Hergestellt aus hochwertigem Harz und robustem ABS-Kunststoff, bietet außergewöhnliche Festigkeit und Langlebigkeit mit einem soliden, schweren und hochwertigen Gefühl. Sammlermodell, das auch fantastische Geschenke für alle Luftfahrt-Enthusiasten, Kabinenpersonal, Piloten, Fluggesellschaften und viele mehr ist! Farbe:Ups134,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
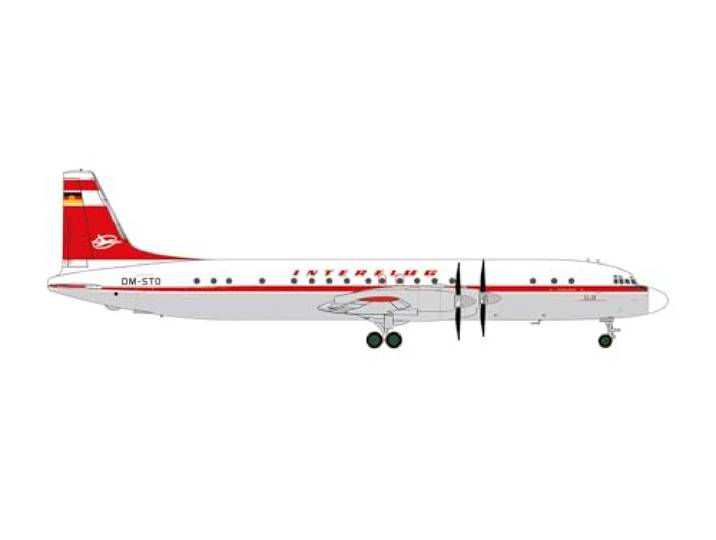
Herpa Modellflugzeug Interflug Ilyushin IL-18 – DM-STO, Miniatur im Maßstab 1:200, Sammlerstück, Modell ohne Standfuß, Metall<p>Das <strong>Herpa Modellflugzeug Interflug Ilyushin IL-18 – DM-STO</strong> ist ein beeindruckendes <strong>Miniaturmodell</strong> im Maßstab 1:200, das sich ideal für Sammler und Modellbau-Enthusiasten eignet. Dieses detailgetreue Modell aus robustem <strong>Metall</strong> spiegelt die charakteristischen Merkmale des Originals wider und bietet eine authentische Nachbildung, die sowohl in der Vitrine als auch als Teil eines Dioramas zur Geltung kommt.</p><p>Die Ilyushin IL-18 ist nicht nur ein faszinierendes Flugzeug, sondern auch ein bedeutendes Stück Luftfahrtgeschichte. Herpa hat es mit viel Liebe zum Detail gestaltet, sodass jedes Element, von den Tragflächen bis zur Kabine, originalgetreu nachgebildet wurde. Dieses Modell ist ein absolutes <strong>Sammlerstück</strong>, das deine Sammlung perfekt ergänzt und sich hervorragend als Geschenk für Flugzeugliebhaber eignet.</p><p>Mit seiner mehrfarbigen Lackierung und dem präzisen Design zieht das Modell alle Blicke auf sich. Es ist nicht nur ein tolles Geschenk zu besonderen Anlässen, sondern auch eine stilvolle Dekoration für dein Zuhause oder Büro. Ob als Teil einer <strong>Miniaturwelt</strong>, in einem Diorama oder auf einer Modelleisenbahn – die Ilyushin IL-18 wird überall zum Highlight. Erlebe die Faszination der Luftfahrt mit diesem einzigartigen Modell von Herpa.</p>89,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
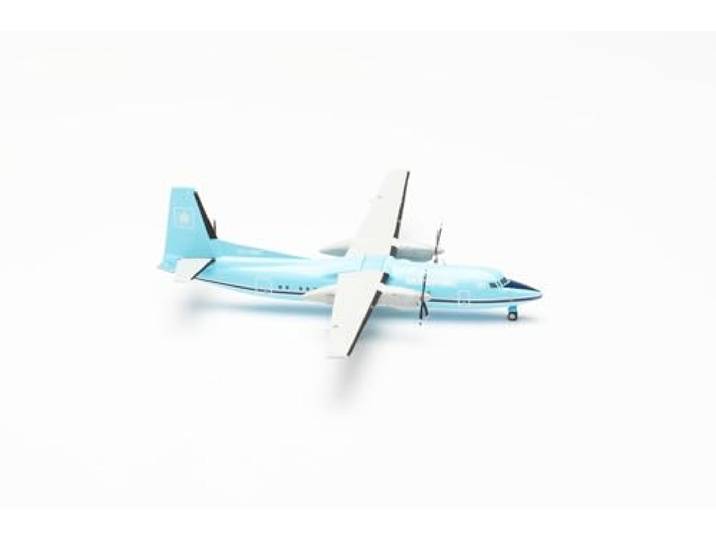
Herpa Modellflugzeug Maersk Air Fokker 50 - OY-MMT, Miniatur im Maßstab 1:200, Sammlerstück, Modell mit Standfuß, MetallHerpa Modellflugzeug Maersk Air Fokker 50 - OY-MMT, Miniatur im Maßstab 1:200, Sammlerstück, Modell mit Standfuß, Metall. MINIATURMODELL: Herpa Modelle werden in kleineren Maßstäben nachgebildet. Sie geben akkurat ihr Vorbild wider für anspruchsvollen Modellbau. SAMMLERSTÜCK: Herpa Modelle vervollständigen deine Sammlung! Finde bei Herpa Amazon dein Auto, LKW mit Anhänger, Feuerwehrauto, Einsatzfahrzeug oder Flugzeug. 🔎 ORIGINAL- & DETAILGETREU: Herpas Miniaturmodelle bestehen aus wie ihr Vorbild aus robusten Metall. Hinter den Nachbildungen stehen Hersteller wie Boeing, Airbus und Embraer. KOSTBARES GESCHENK: Das maßstabsgetreue Erscheinungsbild macht Sammler genauso glücklich wie Unternehmen. Herpa Modelle eigenen sich als Geburtstags- oder Werbegeschenk dank realitätsnaher Details. INFO & LIEFERUMFANG: Das Flugzeug-Modell wurde im Maßstab 1:200 verkleinert. Es eignet sich als Geschenk, Dekoration oder raffiniertes Detail für eine Miniaturwelt, Diorama oder Modelleisenbahn. Farbe:Hellblau80,89 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie erstelle ich eine Gewinnermittlung?
Um eine Gewinnermittlung zu erstellen, müssen zunächst alle Einnahmen und Ausgaben des Unternehmens erfasst werden. Dazu gehören beispielsweise Umsatzerlöse, Betriebskosten, Personalkosten und Abschreibungen. Anschließend werden die Einnahmen von den Ausgaben abgezogen, um den Gewinn oder Verlust zu ermitteln. Es ist wichtig, alle relevanten steuerlichen Vorschriften zu beachten und die Gewinnermittlung korrekt zu dokumentieren. Eine genaue Buchführung und regelmäßige Überprüfung der Zahlen sind entscheidend für eine zuverlässige Gewinnermittlung. **
-
Wann muss ich eine Gewinnermittlung machen?
Eine Gewinnermittlung muss in der Regel einmal im Jahr gemacht werden, um den Gewinn oder Verlust eines Unternehmens für das abgelaufene Geschäftsjahr zu ermitteln. Dies ist notwendig, um die Steuerpflicht des Unternehmens festzustellen und die entsprechenden Steuererklärungen abzugeben. Die Gewinnermittlung dient auch dazu, die wirtschaftliche Situation des Unternehmens zu analysieren und Entscheidungen für die Zukunft zu treffen. Es gibt verschiedene Methoden der Gewinnermittlung, wie z.B. die Einnahmen-Überschuss-Rechnung oder die Bilanzierung nach handelsrechtlichen Vorschriften. Es ist wichtig, die gesetzlichen Fristen für die Abgabe der Steuererklärungen einzuhalten, um mögliche Sanktionen zu vermeiden. **
-
Wie beeinflusst die Gewinnermittlung die steuerliche Belastung von Unternehmen und welche Methoden können zur Gewinnermittlung angewendet werden?
Die Gewinnermittlung beeinflusst die steuerliche Belastung von Unternehmen, da sie die Grundlage für die Berechnung der Steuern bildet. Je nachdem, welche Methode zur Gewinnermittlung angewendet wird, kann die steuerliche Belastung variieren. Zu den gängigen Methoden der Gewinnermittlung gehören die Einnahmen-Überschuss-Rechnung, die Bilanzierung und die Gewinn- und Verlustrechnung. Unternehmen können die für sie günstigste Methode wählen, um ihre steuerliche Belastung zu optimieren. **
-
Wann Gewinnermittlung nach 4 Abs 3 EStG?
Die Gewinnermittlung nach § 4 Abs. 3 EStG erfolgt in der Regel am Ende des Geschäftsjahres, also zum Bilanzstichtag. Dabei werden alle betrieblichen Erträge und Aufwendungen berücksichtigt, um den Gewinn des Unternehmens zu ermitteln. Dieser Gewinn bildet die Grundlage für die Besteuerung des Unternehmens. Es ist wichtig, dass die Gewinnermittlung ordnungsgemäß und nach den gesetzlichen Vorschriften erfolgt, um steuerliche Konsequenzen zu vermeiden. Unternehmen sollten daher ihre Gewinnermittlung sorgfältig dokumentieren und gegebenenfalls von einem Steuerberater prüfen lassen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.